
Perhitungan Pajak Wanita Kawin. Topik ini mengenai pajak bagi wanita kawin sering menimbulkan pertanyaan: apakah status pajaknya sama seperti sebelum menikah? Apakah penghasilannya tetap digabung dengan suami? Bagaimana perhitungan jika bekerja pada lebih dari satu pemberi kerja?
Untuk menjawab itu semua, kita perlu memahami bahwa perhitungan pajak wanita kawin bergantung pada status perkawinan dan sumber penghasilan.
Perhitungan Pajak Wanita Kawin
- Jika Istri memiliki untuk NPWP Gabung Suami maka kewajiban untuk pelaporan SPT Tahunan Suami dengan status Kepala Keluarga (KK).
- Jika Istri memiliki NPWP sendiri maka 2 kategori Pisah Harta atau Memilih Terpisah dengan SPT Tahunan Suami.
Dalam 3 contoh kasus dibawah ini adalah Wanita Kawin yang bekerja dari 1 Pemberi Kerja, 2 Pemberi Kerja atau Memiliki Usaha dengan statusnya NPWP Gabung Suami (Kepala Keluarga).
1. Wanita Kawin yang Bekerja pada 1 Pemberi Kerja (KK)
Bagi wanita kawin yang bekerja pada satu pemberi kerja, status pajaknya mengikuti ketentuan standar, yaitu status PTKP mengikuti suami. Dalam hal perhitungan pajak wanita kawin tersebut:
- Memperoleh penghasilan semata-mata diterima dari satu pemberi kerja
- Telah dipotong PPh Pasal 21
- Pekerjaan tersebut tidak ada hubungannya dengan usaha atau pekerjaan bebas suami atau anggota keluarga lainnya.
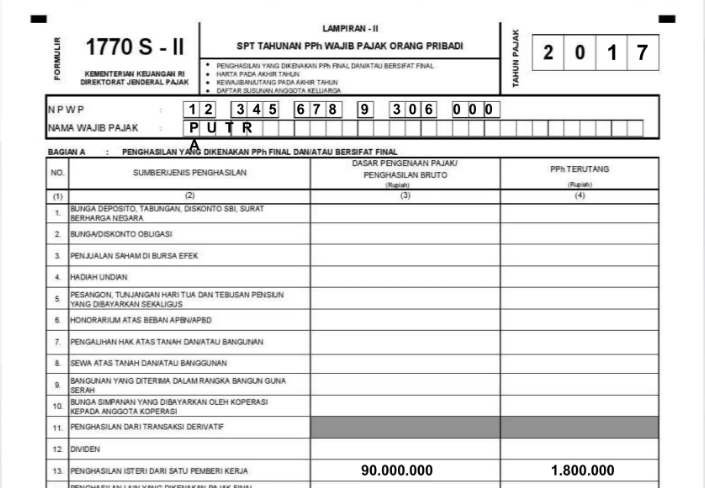
maka atas penghasilan tersebut dikenai PPh bersifat final. Dengan demikian, suami mencantumkan penghasilan istrinya tersebut ke dalam SPT Tahunan PPh dirinya pada kolom penghasilan yang dikenakan pajak final dan/atau bersifat final.
Contoh:
Istri bekerja dari 1 Pemberi Kerja pada tahun 2017 menerima penghasilan bruto Rp90.000.000 dan PPh 21 yang dipotong perusahaan Rp1.800.000. Maka pengisian penghasilan bruto dan PPh 21 masuk kategori Penghasilan bersifat Final sehingga pelaporan SPT Tahunan Suami sebagai berikut:
Kesimpulan:
Jika hanya bekerja di satu kantor, penghitungan pajak wanita kawin tidak rumit. Penghasilan dan PPh 21 masuk kategori Final dan dilaporkan pada SPT Tahunan Suami.
2. Wanita Kawin yang Bekerja pada 2 Pemberi Kerja (KK)
Jika istri memiliki dua sumber penghasilan (2 pemberi kerja), barulah perhitungan pajaknya berubah karena penghasilan tersebut harus digabung untuk menentukan pajak tahunan sebenarnya. Pada pelaporan SPT Suami maka Penghasilan Istri tidak bersifat Final
Contoh : Nyonya E bekerja sebagai konsultan pajak pada dua perusahaan sekaligus, yaitu PT FGH dan PT IJK. Nyonya E bekerja pada PT FGH pada hari SelasaRabu dan pada PT IJK hari Jumat-Sabtu. Tuan F, selaku Suami Nyonya E, merupakan PNS pada Kementerian Keuangan, keduanya belum dikaruniai anak. Status PTKP Tuan F adalah K/0 sedangkan status PTKP Nyonya E pada masing-masing perusahaan tercatat adalah TK/0. PTKP tersebut harus diperhitungkan kembali pada SPT Tahunan PPh Orang Pribadi Tuan F, dan atas penghasilan yang diterima oleh Nyonya E bukan merupakan penghasilan yang bersifat final, sehingga harus diperhitungkan kembali dengan penghasilan suaminya.
| Uraian | Penghasilan Suami (Tn. F) (Rp) | Penghasilan Ny. E dari PT FGH (Rp) | Penghasilan Ny. E dari PT. IJK (Rp) |
| Penghasilan Neto | 216.000.000 | 75.000.000 | 60.000.000 |
| Penghasilan Tidak Kena Pajak | 58.500.000 | 54.000.000 | 54.000.000 |
| Penghasilan Kena Pajak | 157.500.000 | 21.000.000 | 6.000.000 |
| PPh Pasal 21 Terutang | 17.625.000 | 1.050.000 | 300.000 |
| PPh Pasal 21 dipotong | 17.625.000 | 1.050.000 | 300.000 |
Maka pelaporan di SPT Tahunan PPh Orang Pribadi Tuan F adalah sebagai berikut:
| Penghasilan Neto Suami (Tn.F) | Rp216.000.000 | |
| Penghasilan Neto Istri (Ny.E dari PT EFG) | Rp75.000.000 | |
| Penghasilan Neto Istri (Ny.E dari PT IJK) | Rp60.000.000 | |
| Jumlah Penghasilan Neto | Rp351.000.000 | |
| PTKP (K/I/0) | Rp112.500.000 | |
| Penghasilan Kena Pajak | Rp238.500.000 | |
| PPh Terutang: | ||
| 5% x Rp60.000.000 | Rp3.000.000 | |
| 15% x Rp178.500.000 | Rp26.775.000 | |
| Total PPh Terutang | Rp29.775.000 | |
| Kredit Pajak: | ||
| PPh Pasal 21 Tuan F | Rp17.625.000 | |
| PPh Pasal 21 Ny E PT FGH | Rp1.050.000 | |
| PPh Pasal 21 Ny E PT IJK | Rp300.000 | |
| Total Kredit Pajak | Rp18.975.000 | |
| PPh Pasal 21 Kurang Bayar | Rp10.800.000 |
Kesimpulan:
Wanita kawin dengan dua sumber penghasilan maka Penghasilan bersifat Tidak Final dan harus dihitung kembali dengan Penghasilan Suami namun pelaporan tetap di SPT Tahunan Suami.
3. Wanita Kawin yang Melakukan Kegiatan Usaha (KK)
Seperti halnya wanita kawin yang bekerja pada lebih dari satu pemberi kerja, ketentuan perhitungan pajak wanita kawin yang melakukan kegiatan usaha adalah sebagai berikut:
• penghasilan istri digabung dan dilaporkan dengan penghasilan suami.
• dalam hal istri mengalami kerugian, maka kerugiannya juga digabungkan dengan penghasilan/kerugian suaminya.
• tidak ada pengenaan penghasilan istri yang bersifat final layaknya satu pemberi kerja. Dengan kata lain, penggunaan PTKP dalam penghitungan SPT Tahunan PPh Suaminya adalah K/I/… (sesuai jumlah tanggungan).
Jika Istri memilih menggunakan PPh Final UMKM 0.5% maka batasan wajib pajak orang pribadi akan dikenakan pajak PPh Final UMKM jika diatas 500jt. Maka dari itu, pelaporan penghasilan istri masuk penghasilan bersifat Final dan dilaporkan SPT Tahunan Suami.
Baca juga: Cara Hitung Pajak PPh UMKM Orang Pribadi diatas Rp500juta
Penutup
Perhitungan pajak wanita kawin sangat bergantung pada status perpajakan dan jumlah pemberi kerja.
- Jika bekerja di 1 kantor, penghasilan dan PPh 21 bersifat Final
- Jika bekerja di 2 kantor, wajib gabung penghasilan di SPT dan potensi kurang bayar lebih besar.
- Jika memiliki usaha maka menggabungkan penghasilan istri dan suami, kecuali jika Istri menggunakan PPh Final UMKM maka tetap kategori PPh Final
[…] Baca juga: Perhitungan Pajak Wanita Kawin: 1 Pemberi Kerja, 2 Pemberi Kerja atau Memiliki Usaha […]
[…] Baca juga: Perhitungan Pajak Wanita Kawin: 1 Pemberi Kerja, 2 Pemberi Kerja atau Memiliki Usaha […]