
Pendahuluan
Banyak pelaku usaha mikro, kecil, dan menengah (UMKM) yang masih bingung mengenai aturan pajak untuk orang pribadi. Terutama ketika omzet sudah cukup besar, apakah masih dikenakan tarif final 0,5% atau harus beralih ke mekanisme pajak normal? Aturan terbaru menyebutkan bahwa pajak UMKM orang pribadi dengan omzet di atas Rp500 juta setahun memiliki perlakuan khusus. Artikel ini akan membahas secara lengkap ketentuan, perhitungan, serta contoh kasus agar lebih mudah dipahami.
Dasar Hukum Pajak UMKM Orang Pribadi
Ketentuan mengenai pajak UMKM diatur dalam PP 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Beberapa poin penting yang perlu diperhatikan:
- Tarif PPh Final sebesar 0,5% dari omzet bruto.
- Batas omzet Rp500 juta per tahun untuk UMKM orang pribadi tidak dikenakan pajak.
- Jika omzet melebihi Rp500 juta, maka hanya selisihnya yang dikenakan tarif 0,5%.
- Fasilitas ini berlaku maksimal 7 tahun untuk wajib pajak orang pribadi. Setelah masa berlaku habis, UMKM wajib menggunakan mekanisme pajak normal sesuai Pasal 17 UU PPh.
Cara Hitung Pajak UMKM Orang Pribadi
Agar lebih jelas, berikut langkah perhitungan pajak UMKM orang pribadi berdasarkan omzet:
- Hitung total omzet bruto selama 1 tahun.
- Kurangi dengan batas tidak kena pajak Rp500 juta.
- Hitung 0,5% dari selisih omzet tersebut.
- Jumlah itulah yang harus dibayarkan sebagai PPh Final.
Contoh Perhitungan Pajak UMKM Orang Pribadi
Contoh Pertama, seorang pengusaha UMKM orang pribadi memiliki omzet Rp800 juta dalam 1 tahun. Maka cara hitung pajaknya adalah:
- Total omzet: Rp800.000.000
- Batas omzet tidak kena pajak: Rp500.000.000
- Omzet kena pajak: Rp800.000.000 – Rp500.000.000 = Rp300.000.000
- PPh Final: 0,5% × Rp300.000.000 = Rp1.500.000
Jadi, pengusaha tersebut hanya perlu membayar pajak sebesar Rp1,5 juta untuk setahun.
Contoh Kedua, Tabel Perhitungan jika Wajib Pajak Orang Pribadi memiliki Peredaran Usaha Rp100.000.000 per bulan, berikut perhitungan PPh terutang:
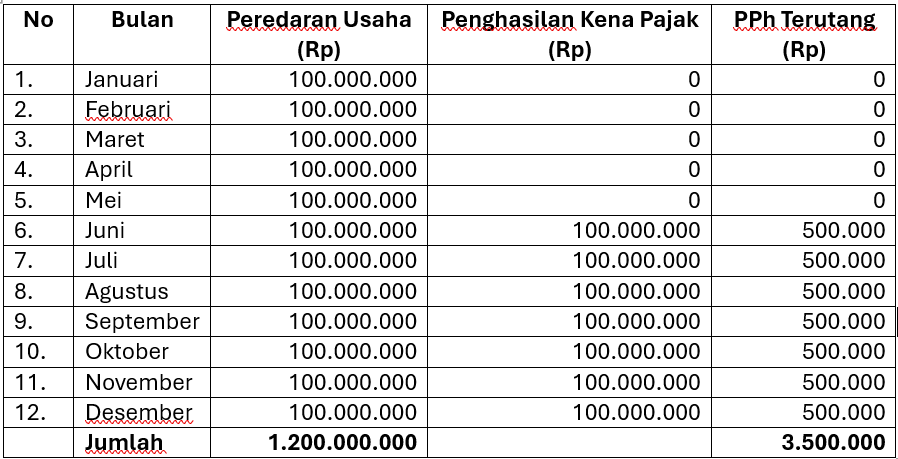
Sesuai dengan tabel diatas, Peredaran Usaha Wajib Pajak Orang Pribadi = Rp1.200.000.000, PPh Terutang =Rp3.500.000
Keuntungan Menggunakan Skema PPh Final UMKM
Bagi UMKM orang pribadi, adanya batas omzet Rp500 juta sangat membantu karena:
- Meringankan beban pajak bagi usaha kecil.
- Perhitungan sederhana, cukup berdasarkan omzet.
- Memberi kesempatan UMKM untuk berkembang sebelum masuk ke skema pajak normal.
Tips Pajak UMKM Orang Pribadi
- Catat semua pemasukan dan pengeluaran
- Simpan dokumen pendukung atas penjualan (nota, faktur penjualan, kuitansi, dll)
- Pisahkan rekening usaha dan pribadi
- Jika omset mendekati 500juta, segera hitung pajak umkm per bulan
- Simpan bukti pembayaran pajak
FAQ Pajak UMKM Orang Pribadi
- Apakah tarif 0.5% berlaku selamanya?
- Tidak. Fasilitas ini hanya berlaku maksimal 7 tahun untuk orang pribadi. Setelah itu wajib menggunakan mekanisme pajak normal sesuai Pasal 17 UU PPh.
- Apa syarat menggunakan tarif 0.5%?
- Wajib pajak orang pribadi yang memiliki omzet tahunan di bawah Rp4,8 miliar dan belum melewati batas waktu pemakaian fasilitas.
- Bagaimana jika omzet di bawah Rp500 juta?
- Tidak dikenakan pajak. Baru dikenakan PPh Final 0,5% jika omzet melewati batas tersebut.
- Apakah UMKM orang pribadi yang omzetnya masih di bawah Rp500 juta wajib lapor pajak?
- Ya, untuk Wajib Pajak UMKM Orang Pribadi tetap melaporkan SPT Tahunan Orang Pribadi.
- Bagaimana jika Wajib Pajak orang pribadi memilih menggunakan tarif normal Pasal 17?
- Jika Wajib Pajak orang pribadi memilih menggunakan tarif normal Pasal 17, maka ia tidak dapat lagi memanfaatkan tarif final UMKM 0,5%. Sebagai gantinya, Wajib Pajak wajib melakukan pembukuan usaha dengan benar, lengkap, dan sesuai ketentuan perpajakan.
Simpulan
Dengan adanya PP 55 Tahun 2022, UMKM orang pribadi mendapat keringanan pajak yang signifikan. Omzet sampai Rp500 juta per tahun bebas pajak, sementara kelebihannya dikenakan PPh Final 0,5%. Melalui panduan ini, Anda sudah tahu cara hitung pajak UMKM orang pribadi di atas Rp500 juta dengan contoh yang mudah dipahami. Untuk Wajib Pajak selain Orang Pribadi dapat mempelajari pajak UMKM untuk Wajib Pajak selain Orang Pribadi
Butuh bantuan hitung dan lapor pajak UMKM Anda? Hubungi kami, konsultan pajak terpercaya di Surabaya, siap membantu usaha Anda lebih efisien dan patuh pajak.
[…] Namun, dengan perubahan kebijakan terbaru, pemerintah memastikan insentif ini perpanjang pajak umkm orang pribadi hingga tahun 2029. Perpanjangan ini sekaligus menjadi jawaban atas kebingungan banyak pelaku UMKM menjelang 2024, karena sebelumnya tidak ada kepastian apakah tarif 0,5% akan berlanjut atau tidak. Untuk pembahasan lebih lanjut tata cara menghitung pajak umkm orang pribadi dapat diakses pada artikel Cara Hitung Pajak UMKM Orang Pribadi […]
[…] Baca juga: Cara Hitung Pajak UMKM Orang Pribadi di Atas Rp500 Juta […]
[…] Baca juga: Cara Hitung Pajak PPh UMKM Orang Pribadi diatas Rp500juta […]