
Dalam UU PPh, ketentuan mengenai warisan diatur dalam Pasal 4 ayat (3) dan Pasal 2 ayat (2) UU PPh. Berdasarkan ketentuan tersebut, warisan yang diterima oleh ahli waris pada prinsipnya dikecualikan dari objek PPh, yakni harta yang diperoleh dari warisan tidak dikenakan pajak penghasilan pada saat diterima oleh ahli waris.
Warisan bukan objek pajak dan pengalihannya tidak dikenai pajak sepanjang ada bukti waris. Penerima harta warisan perlu melengkapi dokumen legal seperti Akta Notaris yang diterbitkan notaris sebelum pengajuan kepemilikan.
Walaupun warisan bukan objek pajak, warisan tetap dilaporkan di SPT Tahunan.
Pelaporan Warisan Bukan Objek Pajak
Pelaporan penghasilan bukan objek pajak berupa warisan pada SPT Tahunan Orang Pribadi berada pada lampiran L-2 Bagian B. Lampiran L-2 Bagian B hanya dapat diisi setelah wajib pajak menjawab Ya pada Formulir Induk Bagian I Angka 14d.
Untuk menambahkan warisan tersebut sebagai penghasilan tidak termasuk objek pajak, klik tombol +Tambah.
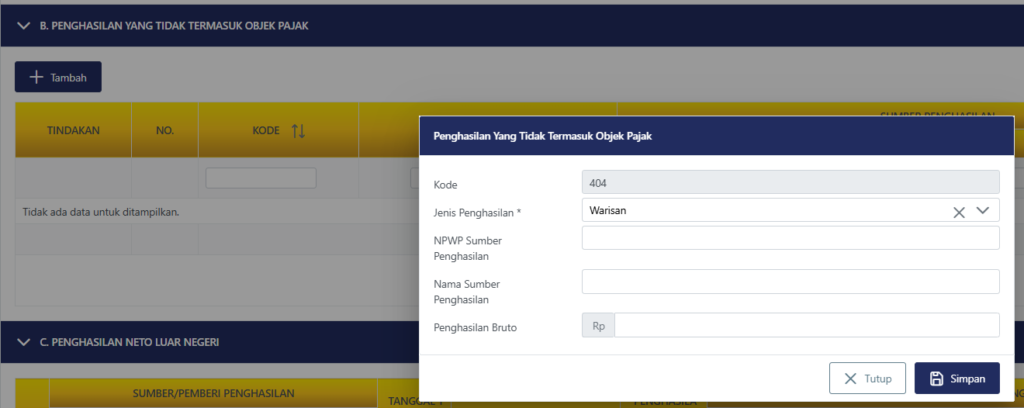
Pengisiannya adalah:
- Kode. Kolom ini terkunci (non-editable) dan akan terisi otomatis dengan kode 404;
- Jenis Penghasilan. Pilih jenis penghasilan yakni Warisan;
- NPWP Sumber Penghasilan. Isikan kolom dengan NIK/NPWP atau nomor identitas lainnya dari pemberi warisan.
- Nama Sumber Penghasilan. Kolom ini akan terisi otomatis berdasarkan NIK/NPWP yang Anda masukkan pada Kolom 3;
- Penghasilan Bruto. Isikan kolom ini dengan jumlah penghasilan bruto, dalam hal ini jumlah yang dicantumkan yakni sebesar nilai warisan yang diterima (dapat mengacu pada akta waris).
Pelaporan Warisan sebagai Harta
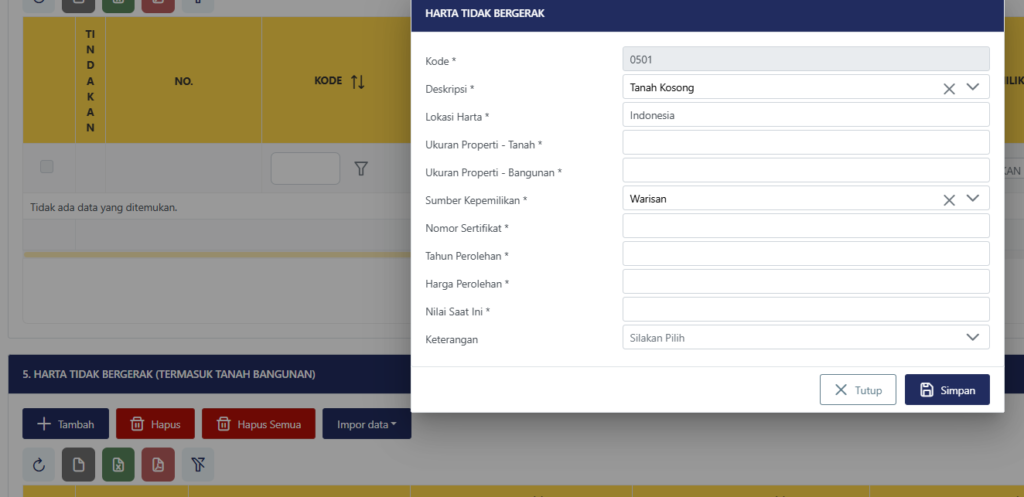
Wajib pajak yang menerima warisan harus mencantumkan aset tersebut pada bagian harta di SPT Tahunan Orang Pribadi, selama aset tersebut masih dimiliki hingga akhir tahun pajak. Pelaporan dilakukan di Lampiran L-1 bagian A. Jika warisan berupa tanah atau bangunan, tambahkan keterangan “warisan” pada kolom yang tersedia di Tabel Nomor 5 dengan menekan tombol +Tambah.