

Klasifikasi Utang di Coretax. Dalam pengisian SPT Tahunan melalui sistem Coretax, wajib pajak tidak hanya dituntut melaporkan penghasilan dan harta, tetapi juga utang yang dimiliki pada akhir tahun pajak. Sayangnya, masih banyak wajib pajak yang keliru dalam mengklasifikasikan utang, baik dari sisi jenis maupun nilainya. Kesalahan ini dapat berdampak pada ketidaksesuaian data SPT, bahkan berpotensi menimbulkan pertanyaan dari otoritas pajak.
Oleh karena itu, pemahaman mengenai klasifikasi utang di Coretax menjadi hal yang sangat penting agar pengisian SPT Tahunan dilakukan secara benar, lengkap, dan sesuai ketentuan.
Pengertian Utang dalam SPT Tahunan
Secara umum, utang adalah kewajiban finansial wajib pajak kepada pihak lain yang masih terutang sampai dengan akhir tahun pajak. Dalam konteks SPT Tahunan, utang yang dilaporkan adalah saldo utang per 31 Desember, bukan total cicilan yang telah dibayarkan sepanjang tahun.
Utang ini dapat berasal dari lembaga keuangan, pihak ketiga, maupun pihak yang memiliki hubungan istimewa dengan wajib pajak.
Klasifikasi Utang di Coretax
Dalam Coretax, utang diklasifikasikan berdasarkan sumber dan jenis kewajiban. Berikut klasifikasi utang sesuai Lampiran PER11/PJ/2025:
| Kode | Deskripsi | Keterangan |
| 101 | Utang Bank/ Lembaga Keuangan Bukan Bank | Seperti kredit pemilikan rumah (KPR), kredit pemilikan apartemen (KPA), leasing kendaraan bermotor, dan sejenisnya. |
| 102 | Kartu Kredit | – |
| 103 | Utang Afiliasi | Pinjaman dari pihak yang memiliki hubungan istimewa sebagaimana dimaksud dalam Pasal 18 ayat (4) Undang Undang PPh. |
| 109 | Utang Lainnya | – |
1. Utang Bank atau Lembaga Keuangan Bukan Bank
Jenis utang ini meliputi KPR, kredit kendaraan bermotor, kredit multiguna, hingga pinjaman modal usaha dari bank atau lembaga pembiayaan. Yang dilaporkan dalam SPT adalah sisa pokok utang, bukan jumlah cicilan bulanan.
Kesalahan yang sering terjadi adalah wajib pajak mencatat nilai awal pinjaman, padahal seharusnya yang diinput adalah saldo utang pada akhir tahun pajak.
2. Kartu Kredit
Wajib Pajak yang memiliki kartu kredit maka menggunakan kode jenis utang 102.
3. Utang Afiliasi
Utang kepada pihak yang memiliki hubungan istimewa, misalnya kepada pemegang saham, pasangan, keluarga, atau perusahaan afiliasi, perlu dilaporkan secara hati-hati.
4. Utang Lainnya
Jenis utang ini mencakup pinjaman dari keluarga, teman, atau pihak lain di luar lembaga keuangan maupun utang lainnya yang tidak termasuk dalam cakupan klasifikasi utang 101, 102, dan 103.
Contoh Pengisian Utang di Coretax
Sesuai Lampiran PER11/PJ/2025
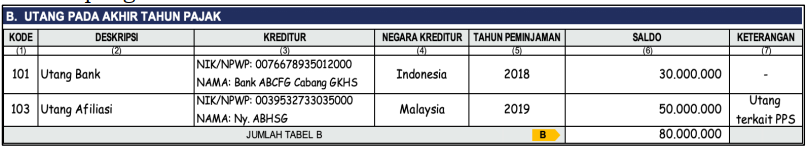
Yang perlu disiapkan dalam Pengisian Utang di Coretax SPT Tahunan 2025:
- Kreditur: Identitas pemberi pinjaman meliputi NIK/NPWP dan Nama Pemberi Pinjaman
- Negara Kreditur : Lokasi negara tempat pemberi pinjaman berada
- Tahun Peminjaman : Tahun diperolehnya pinjaman
- Saldo : Sisa utang pada akhir tahun pajak yang masih harus dilunasi (termasuk utang bunga)
- Keterangan : Diisi apabila jenis utang masuk dalam Program Pengungkapan Sukarela (PPS)
Dampak Kesalahan Input Utang
Kesalahan dalam mengklasifikasikan atau menginput utang dapat menyebabkan ketidakseimbangan antara harta dan kewajiban. Hal ini berpotensi menimbulkan klarifikasi, pemeriksaan, atau permintaan data tambahan dari Direktorat Jenderal Pajak.
Selain itu, ketidaksesuaian data antar tahun juga dapat menimbulkan risiko pajak di kemudian hari.
Tips Agar Tidak Salah Input Utang di Coretax
Beberapa hal yang perlu diperhatikan oleh wajib pajak antara lain:
- Pastikan utang yang dilaporkan adalah saldo per 31 Desember
- Pilih klasifikasi utang yang sesuai dengan sumbernya
- Simpan dokumen pendukung seperti perjanjian kredit atau laporan bank
- Lakukan konsistensi pelaporan dari tahun ke tahun
Penutup
Memahami klasifikasi utang di Coretax merupakan langkah penting untuk memastikan pengisian SPT Tahunan yang akurat dan patuh pajak. Dengan penginputan yang benar, wajib pajak dapat meminimalkan risiko kesalahan dan menjaga kepatuhan perpajakan secara berkelanjutan.
Punya kendala perpajakan? Konsultasikan bersama tim profesional kami di KPKS Consulting. Hubungi kami melalui Whatsapp : 0822-4318-4317