
Tanah dan Bangunan pada SPT Tahunan 2025. Pengisian harta berupa tanah dan/atau bangunan dalam Surat Pemberitahuan (SPT) Tahunan merupakan bagian penting dalam pemenuhan kewajiban perpajakan. Harta tidak bergerak ini umumnya memiliki nilai yang signifikan sehingga memerlukan ketelitian dan pemahaman yang memadai agar pelaporannya sesuai dengan ketentuan yang berlaku. Seiring dengan diterbitkannya PER-11/PJ/2025, Direktorat Jenderal Pajak memberikan pedoman yang lebih terstruktur terkait klasifikasi dan tata cara pengisian harta, termasuk tanah dan bangunan, dalam SPT Tahunan 2025.
Pentingnya Pelaporan Harta Tanah dan Bangunan
Pelaporan harta tanah dan bangunan bertujuan untuk mencerminkan kondisi kekayaan Wajib Pajak secara wajar dan konsisten dengan penghasilan yang dilaporkan. Informasi ini digunakan oleh otoritas pajak sebagai dasar analisis kepatuhan perpajakan. Apabila terjadi ketidaksesuaian antara pertambahan harta dan penghasilan yang dilaporkan, hal tersebut dapat menimbulkan permintaan klarifikasi, pemeriksaan, atau tindakan pengawasan lainnya.
Oleh karena itu, Wajib Pajak perlu memastikan bahwa data harta yang dilaporkan telah sesuai dengan ketentuan administratif dan substansi perpajakan sebagaimana diatur dalam PER-11/PJ/2025.
Klasifikasi Harta Tanah dan Bangunan
Berdasarkan Lampiran PER-11/PJ/2025, tanah dan bangunan termasuk dalam kategori harta tidak bergerak. Dalam pengisian SPT Tahunan 2025, Wajib Pajak wajib memilih klasifikasi harta yang sesuai dengan kondisi kepemilikan yang sebenarnya, antara lain:
- Tanah Kosong (Kode Harta 0501)
- Tanah dan/atau Bangunan untuk Tempat Tinggal (Kode Harta 0502)
- Apartemen (Kode Harta 0503)
- Vessel (Kode Harta 0504)
- Tanah atau Lahan untuk Usaha (lahan pertanian, perkebunan, dsb) (Kode Harta 0505)
- Tanah dan/atau Bangunan untuk Usaha (toko, pabrik, dsb) (Kode Harta 0506)
- Tanah dan/atau Bangunan yang disewakan (Kode Harta 0507)
- Harta Tidak Bergerak Lainnya (Kode Harta 0509)
Pemilihan klasifikasi harus dilakukan secara tepat. Sebagai contoh, apabila Wajib Pajak memiliki rumah tinggal yang berdiri di atas tanah milik sendiri, maka klasifikasi yang digunakan adalah “Tanah dan/atau Bangunan untuk Tempat Tinggal (Kode Harta 0502)”. Ketepatan klasifikasi ini akan memengaruhi konsistensi data harta dalam SPT Tahunan.
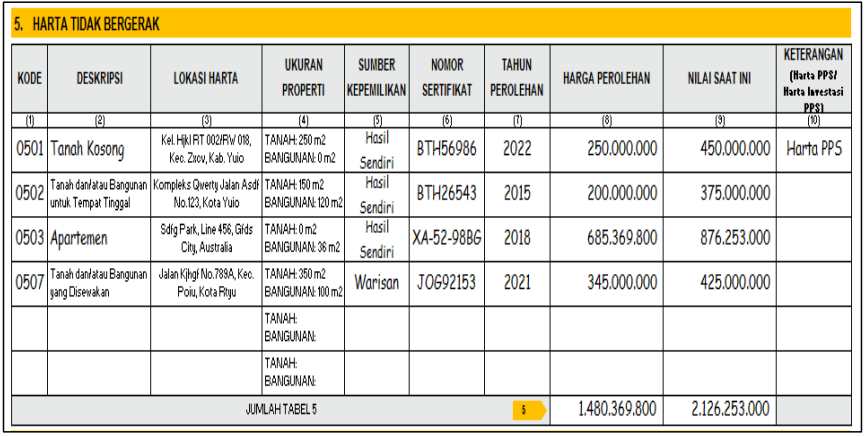
Contoh Pengisian Harta Tanah dan/atau Bangunan
Data yang Wajib Diisi dalam SPT
Dalam pengisian harta tanah dan bangunan, terdapat beberapa elemen data yang wajib diisi secara lengkap dan benar, antara lain:
- Lokasi Harta : alamat lengkap tempat harta tidak bergerak
- Ukuran Properti : tanah (total luas tanah satuan meter persegi), bangunan (total luas bangunan satuan meter persegi)
- Sumber Kepemilikan : warisan, hasil sendiri, utang, hibah, hadiah atau sumber lainnya.
- Nomor Sertifikat : nomor sertifikat hak milik atau akta jual beli tanah bangunan, atau strata title untuk apartemen
- Tahun Perolehan
- Harga Perolehan : harga beli aset
- Nilai Saat Ini terdiri dari:
- Keterangan : Harta PPS/Harta Investasi PPS – Program Pengungkapan Sukarela (jika WP mengikuti PPS, jika tidak mengikuti PPS abaikan)
Dengan memahami dan menerapkan ketentuan dalam Lampiran PER-11/PJ/2025, Wajib Pajak diharapkan dapat mengisi harta tanah dan bangunan dalam SPT Tahunan 2025 secara tepat, akurat, dan sesuai dengan ketentuan yang berlaku.
Punya kendala perpajakan? Konsultasikan bersama tim profesional kami di KPKS Consulting. Hubungi kami melalui Whatsapp : 0822-4318-4317