
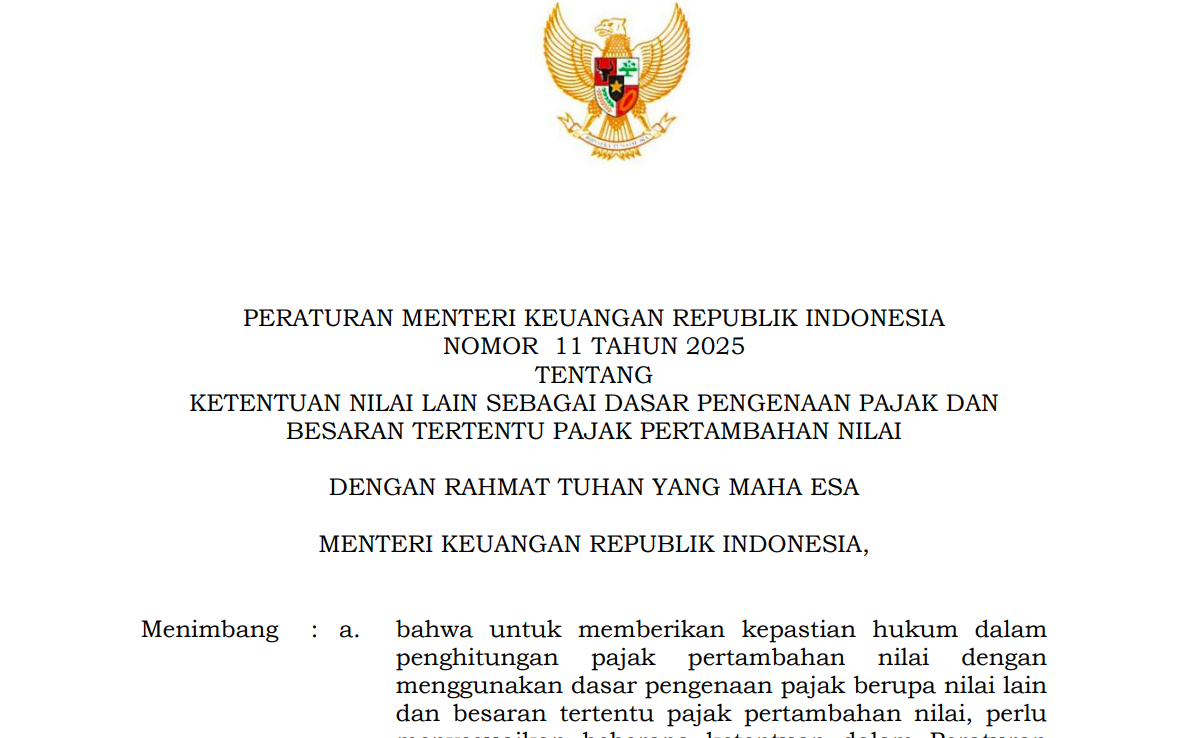
Pemerintah melalui Kementerian Keuangan resmi menerbitkan PMK 11 Tahun 2025 tentang Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran Tertentu Pajak Pertambahan Nilai (PPN). Aturan ini menjadi bagian dari langkah pemerintah untuk memberikan kepastian hukum dan kemudahan administrasi dalam penerapan kenaikan tarif PPN dari 11% menjadi 12%, yang mulai berlaku efektif pada 1 Januari 2025.
Kenaikan tarif PPN tersebut merupakan tindak lanjut dari amanat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Namun, dalam praktiknya, tidak semua jenis Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) dapat langsung dikenai tarif baru sebesar 12%. Beberapa sektor memiliki karakteristik dan dasar pengenaan pajak yang berbeda, sehingga pemerintah perlu menyesuaikannya melalui ketentuan Nilai Lain.
Dengan terbitnya PMK 11 Tahun 2025, pemerintah memastikan agar tarif efektif PPN untuk jenis transaksi tertentu tetap 11%, sehingga tidak menimbulkan lonjakan harga secara tiba-tiba di masyarakat. Penyesuaian ini juga penting untuk memberikan waktu bagi pelaku usaha dalam memutakhirkan sistem administrasi dan perangkat penagihan pajak mereka.
Latar Belakang dan Tujuan PMK 11 Tahun 2025
Tujuan utama dari penerbitan PMK ini adalah memberikan kepastian hukum dan konsistensi perhitungan PPN terhadap BKP dan JKP tertentu. Dalam peraturan tersebut, pemerintah menetapkan bahwa Dasar Pengenaan Pajak (DPP) Nilai Lain dihitung menggunakan rumus:
DPP = 11/12 × Harga Jual atau Penggantian.
Dengan formula ini, meskipun tarif PPN naik menjadi 12%, hasil akhirnya tetap menghasilkan beban PPN sebesar 11% dari nilai transaksi. Langkah ini sekaligus menegaskan bahwa pemerintah tidak serta-merta menaikkan seluruh tarif PPN, melainkan menyesuaikan dengan memperhatikan aspek keadilan dan kemampuan masyarakat.
Selain itu, PMK ini juga menjadi bentuk penyelarasan berbagai aturan lama agar konsisten dengan sistem perpajakan terbaru. Sebelumnya, ketentuan nilai lain tersebar di sejumlah PMK yang berbeda, sehingga berpotensi menimbulkan kebingungan di kalangan wajib pajak.
Ruang Lingkup dan Ketentuan Lain
PMK 11 Tahun 2025 mencakup penyesuaian terhadap berbagai transaksi atau objek pajak yang memiliki perlakuan khusus, di antaranya:
- Harga jual, penggantian, atau nilai impor sebagaimana diatur dalam Pasal 3 PMK 131 Tahun 2024.
- Harga Pokok Penjualan (HPP) untuk pemberian cuma-cuma dan pemakaian sendiri (PMK 75 Tahun 2010 dan perubahannya).
- Impor film cerita dan penyerahan film cerita impor (PMK 102/PMK.011/2011).
- Penyerahan pulsa, paket data, kartu perdana, serta jasa terkait token listrik (PMK 6/PMK.03/2021).
- Penyerahan BKP dan JKP dari atau ke Kawasan Bebas (PMK 173/PMK.03/2021).
- PPN atas LPG tertentu (PMK 62/PMK.03/2022).
- Penyerahan hasil tembakau (PMK 63/PMK.03/2022).
- Penyerahan pupuk bersubsidi (PMK 66/PMK.03/2022).
- PPN atas kerja sama operasi (KSO) (PMK 79/PMK.03/2022).
Seluruh peraturan tersebut kini diharmonisasikan melalui PMK 11 Tahun 2025 agar tetap konsisten dengan tarif baru dan meminimalkan potensi salah perhitungan oleh wajib pajak.
Cara Menghitung PPN dengan DPP Nilai Lain
Rumus perhitungan PPN sesuai PMK 11 Tahun 2025 adalah sebagai berikut:
PPN = Tarif × DPP (Nilai Lain)
= 12% × (11/12 × Harga Jual/Penggantian/Nilai Lain)
Dari rumus tersebut, hasil akhirnya tetap menunjukkan tarif efektif sebesar 11% dari harga jual atau penggantian. Rumus ini berlaku untuk jenis barang dan jasa tertentu yang telah ditetapkan dalam ketentuan nilai lain.
Sebagai contoh, apabila harga jual suatu barang adalah Rp1.000.000, maka perhitungan PPN dengan DPP Nilai Lain adalah:
DPP = 11/12 × Rp1.000.000 = Rp916.667
PPN = 12% × Rp916.667 = Rp110.000
Dengan demikian, nilai PPN yang dibayar tetap setara 11% dari harga jual.
Simpulan
PMK Nomor 11 Tahun 2025 hadir sebagai bentuk kepastian hukum dan kemudahan bagi pelaku usaha dalam menghadapi perubahan tarif PPN. Walaupun tarif umum naik menjadi 12%, pemerintah memastikan agar beberapa sektor tertentu tidak langsung terdampak secara signifikan melalui mekanisme penyesuaian DPP Nilai Lain.
Wajib Pajak perlu memperhatikan perubahan ini dan menyesuaikan sistem administrasi perpajakan mereka, terutama dalam perhitungan dan pelaporan PPN. Dengan pemahaman yang tepat terhadap ketentuan baru ini, pelaku usaha dapat menjalankan kewajiban perpajakan dengan lebih tertib, akurat, dan sesuai dengan ketentuan yang berlaku.