
Wajib Pajak yang terlambat melakukan pembayaran atau pelaporan pajak biasanya akan dikenakan sanksi administrasi berupa bunga maupun denda. Namun, dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan penghapusan sanksi administrasi kepada Direktorat Jenderal Pajak (DJP).
Dasar hukumnya terdapat pada Pasal 36 ayat (1a) UU KUP, yaitu ketentuan yang memberikan kewenangan kepada DJP untuk menghapuskan sanksi administrasi apabila sanksi tersebut dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Saat ini, pengajuan permohonan tersebut semakin mudah karena sudah dapat dilakukan secara online melalui sistem Coretax DJP tanpa perlu datang langsung ke KPP seperti proses sebelumnya.
Apa Itu Pasal 36 Ayat (1a) UU KUP?
Pasal 36 ayat (1a) UU Ketentuan Umum dan Tata Cara Perpajakan (KUP) mengatur bahwa DJP dapat:
- Mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, atau kenaikan pajak
- Dalam hal sanksi tersebut dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya
Artinya, Wajib Pajak memiliki hak untuk mengajukan permohonan apabila terdapat kondisi tertentu yang menyebabkan keterlambatan atau kesalahan administrasi perpajakan.
Contoh kondisi yang sering terjadi antara lain:
- Terlambat bayar karena gangguan sistem
- Kesalahan input administrasi
- Ketidaktahuan atas perubahan aturan tertentu
- Kondisi force majeure
- Kesalahan yang tidak disengaja dan dapat dijelaskan
Namun perlu dipahami bahwa pengajuan permohonan tidak otomatis disetujui. DJP tetap akan melakukan penelitian atas alasan dan dokumen yang disampaikan.
Perbedaan Pengajuan Dulu dan Sekarang
Sebelum adanya sistem Coretax, permohonan penghapusan sanksi administrasi biasanya dilakukan melalui:
- Datang langsung ke KPP
- Mengisi surat permohonan manual
- Menyerahkan dokumen fisik
- Menunggu proses administrasi secara langsung
Proses tersebut cukup memakan waktu, dan tidak efisien karena pengajuan permohonan datang langsung ke KPP dan hasil Surat Keputusan (SK) menunggu sampai dikirim ke alamat Wajib Pajak.
Kini melalui Coretax, permohonan dapat dilakukan secara online sehingga lebih praktis dan efisien. Wajib Pajak cukup login ke akun Coretax, upload dokumen, lalu submit permohonan secara elektronik tanpa perlu datang ke KPP.
Cara Pengajuan via Coretax
- Masuk ke menu Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan Layanan Administrasi
- Pilih jenis pelayanan AS.26 Keberatan dan Non Keberatan.
- Pilih kategori sub-layanan AS.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administrasi (Pasal 36 ayat (1) huruf a UU KUP).
- Setelah layanan dipilih, layar akan dialihkan ke menu kasus. Klik Alur Kasus, kemudian lengkapi seluruh informasi yang diwajibkan.
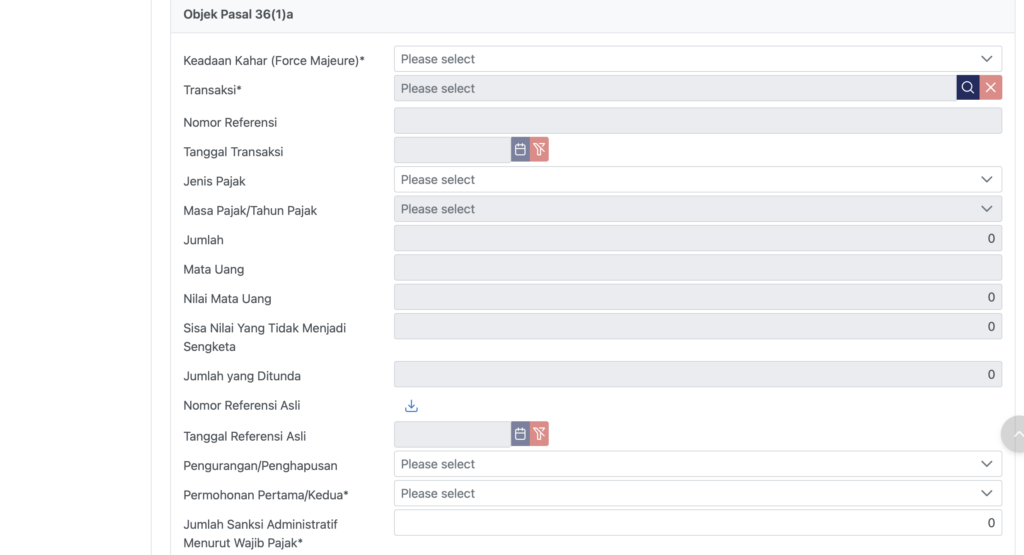
- Pada bagian Objek Pasal 36 (1) a, pastikan mengisi kolom pernyataan apakah keadaan kahar (Ya/Tidak).
- Pada bagian Transaksi, pilih sanksi administratif yang diajukan untuk pengurangan/penghapusan.
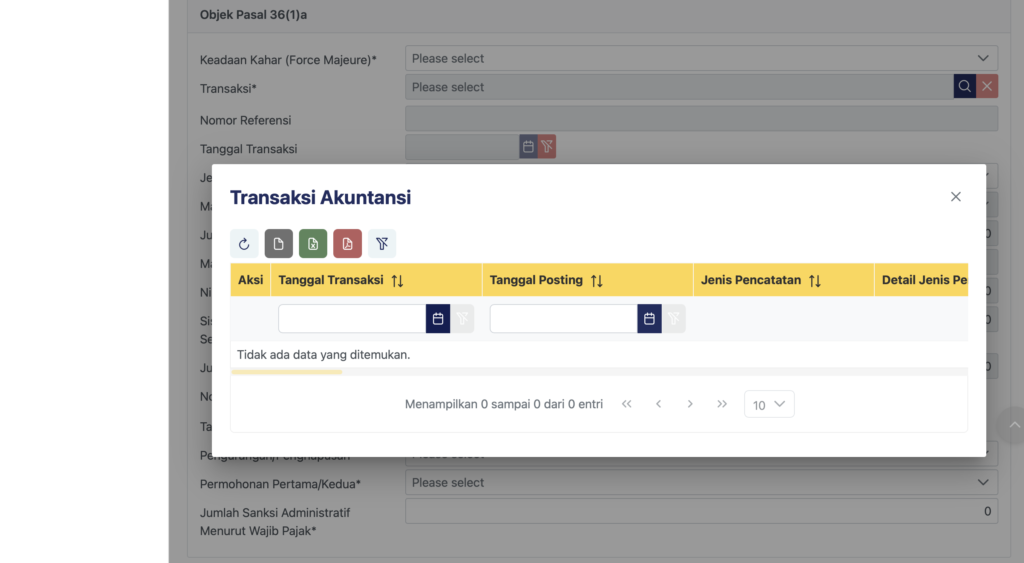
- Ubah Tanggal sesuai Tanggal Terbitnya Surat yaitu Surat Tagihan Pajak (STP) / Surat Ketetapan Pajak (SKP)
- Isi kolom jenis permohonan yang diajukan (Pengurangan/Penghapusan), serta status pengajuan permohonan (Pertama/Kedua).
- Wajib pajak harus mengisi kolom Jumlah Sanksi Administratif Menurut Wajib Pajak.
- Pilih Alasan, isi Alasan untuk Pengurangan atau Penghapusan Sanksi Administrasi menurut Wajib Pajak
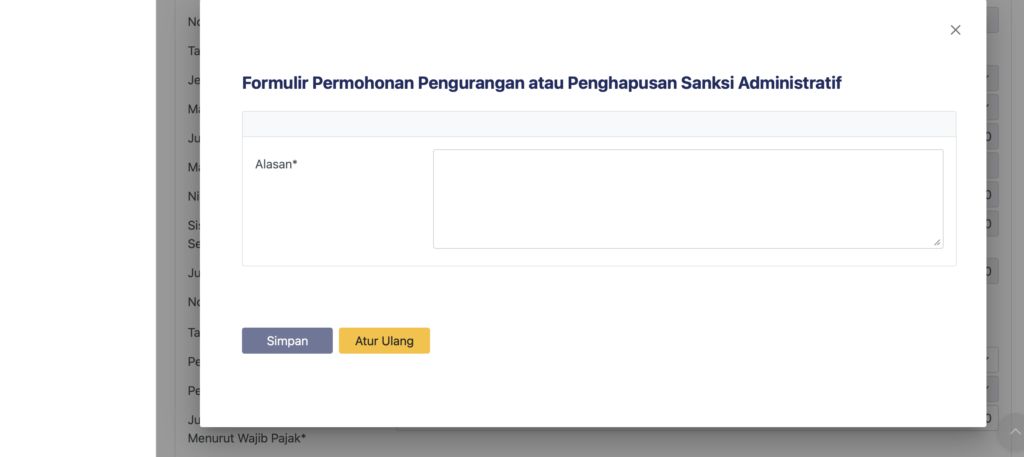
- Berikutnya, tambahkan lampiran sebagai data-data pendukung. Misalnya, bukti pembayaran atas pokok pajak (dalam hal terdapat pokok pajak) atau bukti kendala sistem elektronik.
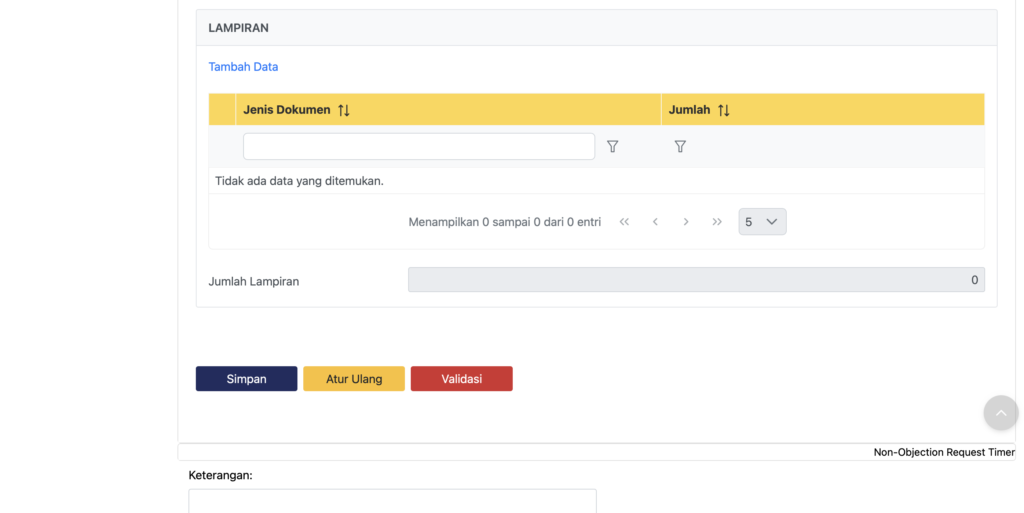
- Selanjutnya Simpan dan Submit Pengajuan
- Untuk mengetahui progress pengajuannya klik Portal Saya –> Kasus Saya dan Surat Hasil Keputusannya dapat diunduh dalam Dokumen Saya. Pastikan pada bagian Perutean Kasus status yang muncul pada layar adalah “Kasus sedang dalam proses.”.
DJP akan melakukan penelitian dan dapat meminta dokumen tambahan kepada wajib pajak. Keputusan akan diterbitkan paling lama 6 bulan sejak permohonan diterima.
Punya kendala perpajakan? Konsultasikan bersama tim profesional kami di KPKS Consulting. Hubungi kami melalui Whatsapp : 0822-4318-4317