
Dalam sistem perpajakan Indonesia, setiap Wajib Pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas diwajibkan untuk menghitung dan melaporkan penghasilan netonya. Namun, tidak semua pelaku usaha memiliki pembukuan yang lengkap. Di sinilah Norma Penghitungan Penghasilan Neto (NPPN) hadir sebagai solusi praktis.
Apa Itu Norma Penghitungan Penghasilan Neto?
Norma Penghitungan Penghasilan Neto adalah pedoman yang digunakan untuk menghitung besarnya penghasilan neto berdasarkan persentase tertentu dari peredaran bruto (omzet). Norma ini ditetapkan oleh Direktorat Jenderal Pajak (DJP) dan digunakan oleh Wajib Pajak orang pribadi yang tidak atau belum menyelenggarakan pembukuan.
Dengan kata lain, NPPN memberikan cara mudah bagi pelaku usaha kecil atau pekerja bebas untuk menentukan penghasilan netonya tanpa harus mencatat seluruh biaya operasional secara rinci.
Baca juga: Cara Mudah Hitung Pajak UMKM 0.5% dan Contoh Perhitungan
Siapa yang Boleh Menggunakan Norma Penghitungan Penghasilan Neto?
Tidak semua Wajib Pajak dapat menggunakan norma ini. Berdasarkan Pasal 14 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP) dan Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015, penggunaan Norma Penghitungan Penghasilan Neto hanya diperbolehkan bagi:
- Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha atau pekerjaan bebas.
- Peredaran brutonya kurang dari Rp4,8 miliar dalam satu tahun pajak.
- Memberitahukan secara tertulis kepada DJP bahwa mereka menggunakan norma ini, paling lambat tiga bulan sejak awal tahun pajak.
Jika Wajib Pajak memiliki omzet di atas Rp4,8 miliar atau tidak menyampaikan pemberitahuan tersebut, maka mereka wajib menyelenggarakan pembukuan sesuai ketentuan perpajakan.
Bagaimana Cara Menghitung Penghasilan Neto dengan Norma?
Rumus sederhananya adalah:
Penghasilan Neto = Omzet × Persentase Norma
Besarnya persentase norma tergantung pada jenis usaha dan wilayah domisili Wajib Pajak sesuai PER-17/PJ/2015. Misalnya, untuk usaha perdagangan besar di DKI Jakarta norma penghasilan netonya bisa sekitar 15%, sedangkan untuk jasa profesional seperti konsultan pajak bisa mencapai 50%.
Kemudian, penghasilan neto tersebut akan dikurangi PTKP (Penghasilan Tidak Kena Pajak) untuk menentukan berapa besar PPh terutang.
Contoh perhitungan:
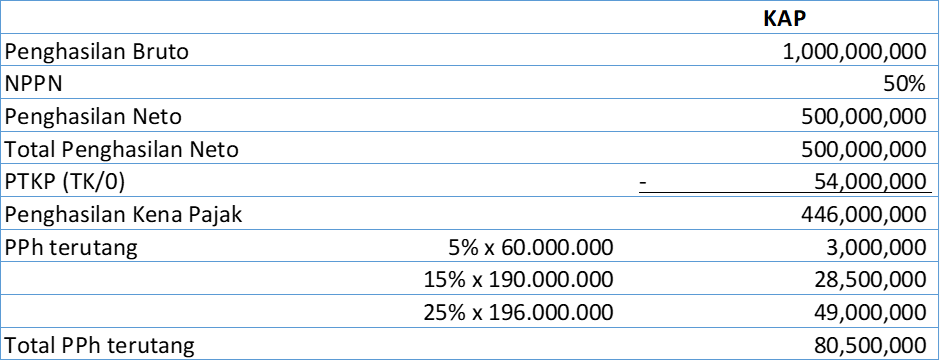
Andre (TK/0) memiliki peredaran usaha tahun 2024 dari jasa kantor akuntan publik sebesar Rp1.000.000.000 (1M). Jika memilih menggunakan NPPN, persentase penghasilan neto jasa kantor akuntan publik di Jakarta adalah 50%. Berapa PPh Terutang dalam tahun pajak tersebut?
Keunggulan dan Keterbatasan NPPN
Keunggulan:
- Tidak perlu membuat pembukuan lengkap.
- Lebih mudah dan praktis untuk pelaku UMKM.
- Dapat menghemat waktu dan biaya administrasi.
Keterbatasan:
- Tidak dapat dikreditkan Pajak Masukan PPN karena bukan PKP
- Wajib Pajak dengan omset < 4.8miliar.
- Tidak dapat digunakan oleh badan usaha atau WP dengan omzet >4.8miliar.
Oleh karena itu, NPPN ideal digunakan sebagai tahap awal bagi pelaku usaha kecil yang baru merintis bisnis. Setelah usaha berkembang dan omzet meningkat, sebaiknya beralih ke sistem pembukuan untuk hasil perhitungan pajak yang lebih akurat.
Kesimpulan
Norma Penghitungan Penghasilan Neto merupakan fasilitas yang diberikan oleh DJP untuk mempermudah pelaku usaha kecil dalam memenuhi kewajiban pajaknya. Meskipun sederhana, penggunaannya harus tetap sesuai ketentuan dan disertai pemberitahuan resmi kepada DJP. Dengan memahami aturan ini, Wajib Pajak dapat melaporkan pajak dengan lebih mudah, efisien, dan tetap patuh terhadap peraturan yang berlaku.
Butuh bantuan hitung dan lapor pajak UMKM Anda? Hubungi kami, konsultan pajak melayani lokasi seluruh Indonesia, siap membantu usaha Anda lebih efisien dan patuh pajak.
[…] Baca juga: Memahami Norma Penghitungan Penghasilan Neto (NPPN): Solusi Praktis bagi Wajib Pajak UMKM […]