
TER PPh 21 Pegawai Tetap adalah metode perhitungan pajak penghasilan (PPh Pasal 21) yang menggunakan tarif efektif rata-rata sesuai aturan terbaru DJP. Dengan sistem ini, perhitungan potongan pajak bulanan bagi pegawai tetap menjadi lebih mudah, praktis, dan transparan.
Apa Itu TER PPh 21?
TER (Tarif Efektif Rata-Rata) adalah tarif yang dipakai untuk menghitung pemotongan PPh 21 setiap bulan (atau masa pajak selain masa pajak terakhir) bagi pegawai tetap dan pensiunan. Tarif ini ditetapkan berdasarkan penghasilan bruto pegawai dan status keluarga (PTKP), dan bertujuan menyederhanakan prosedur pemotongan pajak tiap bulan.
Dasar Hukum
- PMK No. 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan pekerjaan atau jasa.
- PP No. 58 Tahun 2023 yang mengatur tarif pemotongan PPh Pasal 21 atas penghasilan sehubungan dengan kerja, jasa, atau kegiatan wajib pajak orang pribadi.
- PER-11/PJ/2025 yang mengatur petunjuk teknis pemotongan PPh 21/26 termasuk perlakuan khusus atas penghasilan yang ditanggung pemerintah dan penyesuaian lainnya.
Siapa yang Terdampak?
- Pegawai tetap dan pensiunan untuk masa pajak selain masa pajak terakhir wajib menggunakan TER untuk pemotongan PPh 21 bulanan.
- Pada masa pajak terakhir (misalnya bulan Desember atau ketika pegawai berhenti), perhitungan kembali dilakukan berdasarkan tarif progresif Pasal 17 UU PPh, dikurangi total potongan yang sudah dilakukan selama masa selain akhir tahun.
Cara Menghitung TER PPh 21 untuk Pegawai Tetap
Langkah-langkah umum dalam menghitung PPh 21 dengan TER:
- Tentukan penghasilan bruto bulanan: termasuk gaji pokok, tunjangan tetap, tunjangan teratur, plus komponen tetap lainnya.
- Identifikasi status PTKP (Penghasilan Tidak Kena Pajak) berdasarkan status keluarga (misalnya TK/0, K/0, K/1, dan sebagainya).
- Gunakan tarif efektif bulanan berdasarkan kisaran penghasilan bruto dan status PTKP yang ditetapkan dalam tabel TER/ kalkulator pajak. Tarif ini berlaku untuk tiap masa pajak kecuali masa pajak terakhir.
- Hitung PPh 21 terutang per bulan = penghasilan bruto × tarif efektif sesuai tabel TER/kalkulator pajak.
- Pada masa pajak terakhir, lakukan penyetaraan: hitung seluruh penghasilan neto tahunan, kurangi dengan PTKP tahunan, hitung pajak dengan tarif progresif Pasal 17 UU PPh, lalu kurangkan pajak yang sudah dipotong menggunakan TER (Masa Pajak Januari-November) sehingga menimbulkan kurang bayar/lebih bayar Masa Pajak Desember.
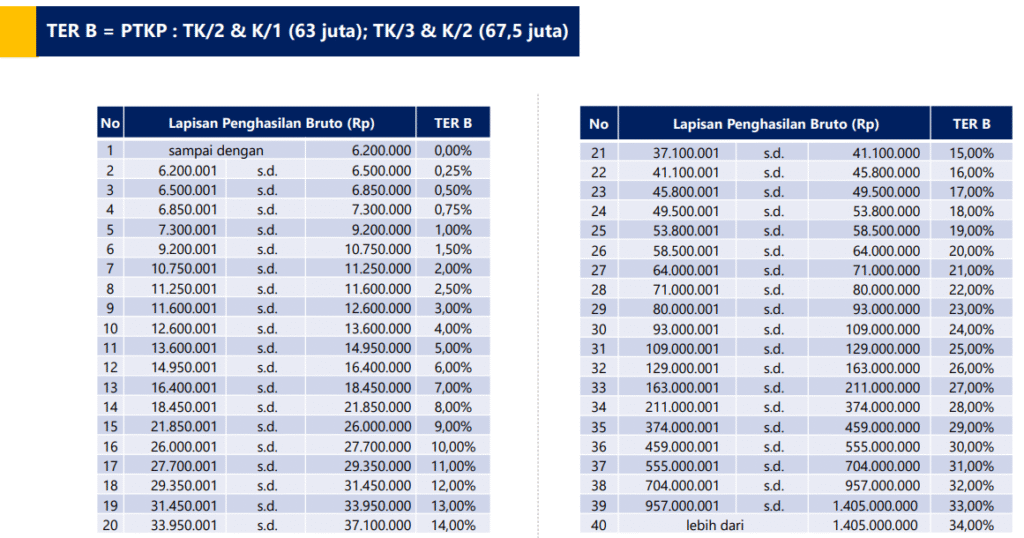
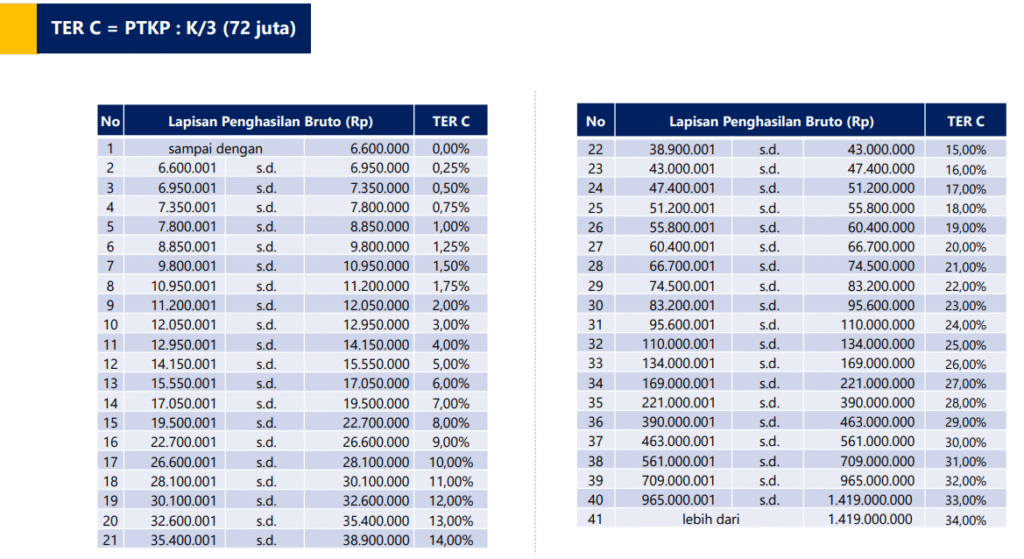
Tabel TER PPh 21
TER A : PTKP : TK/0 (54juta) ; TK/1 & K/0 (58.5juta)
TER B : PTKP : TK/2 & K/1 (63juta) ; TK/3 & K/2 (67.5juta)
TER C : PTKP : K/3 (72juta)

Contoh Perhitungan TER PPh 21
Misalnya:
- Pegawai tetap, status TK/0
- Gaji + tunjangan tetap + komponen reguler = Rp 12.000.000 / bulan
- Maka dapat menggunakan kalkulator.pajak.go.id sesuai yang ditampilkan dalam gambar berikut ini:
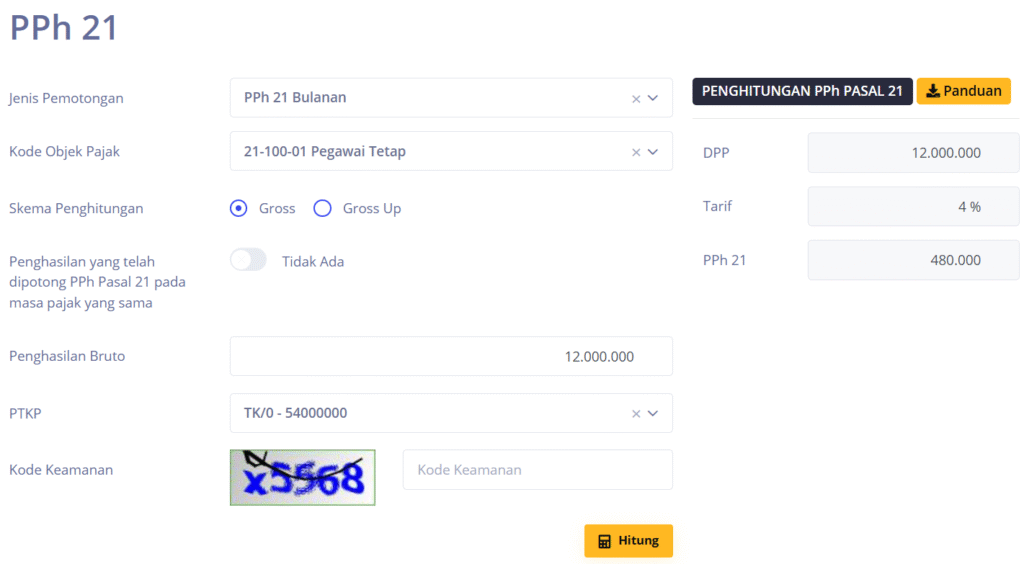
Sesuai dengan gambar diatas, jika pegawai tetap TK/0 dan Penghasilan Bruto Rp12.000.000 maka Tarif Efektif Rata-Rata (TER) =4% sehingga PPh 21 = 12.000.000 x 4% = Rp480.000. Jika PPh 21 sebesar Rp480.000 dipotong ke karyawan. Dengan demikian, Take Home Pay karyawan adalah Rp12.000.000-Rp480.000= Rp11.520.000
Tarif Efektif Rata-Rata digunakan untuk PPh 21 Masa Pajak Januari – November sedangkan untuk PPh 21 Masa Desember harus menghitung menggunakan Tarif Pasal 17 UU PPh.
Kelebihan & Catatan Penting TER PPh 21
Kelebihan:
- Proses pemotongan pajak menjadi lebih sederhana dan standar tiap bulan.
- Mengurangi kesalahan kalkulasi dalam proses payroll.
- Memudahkan pemberi kerja memprediksi kewajiban potongan pajak setiap bulan.
Catatan Penting:
- Pastikan tabel TER yang digunakan sesuai dengan status PTKP pegawai karena perbedaan status (misalnya menikah, punya tanggungan) akan mempengaruhi tarif.
- Komponen penghasilan yang tetap vs tidak tetap harus diperhitungkan dengan benar; tunjangan tetap masuk penghasilan bruto teratur.
- Pada masa pajak terakhir, wajib dilakukan penghitungan akhir berdasarkan tarif progresif agar ada penyetaraan (kalau sebelumnya ada kekurangan atau kelebihan).
- Komponen penghasilan yang dikecualikan atau ditanggung pemerintah (DTP) harus diperhatikan sesuai peraturan terbaru.
Batas Waktu Bayar dan Lapor PPh 21 Era Coretax
Pembayaran dan Pelaporan PPh 21 Era Coretax paling lambat tanggal 15 bulan berikutnya
Untuk mengetahui sanksi/denda atas keterlambatan pelaporan pajak PPh 21 bisa pelajari artikel terkait sanksi pajak.
Simpulan
Tarif Efektif Rata-Rata (TER) dalam pemotongan PPh Pasal 21 bagi pegawai tetap merupakan langkah pemerintah untuk menyederhanakan administrasi pemotongan pajak. Dengan menggunakan TER, pemberi kerja dan pegawai mengetahui potongan pajak tiap bulan tanpa harus menunggu tahun pajak selesai.
Butuh bantuan hitung dan lapor pajak PPh 21? Hubungi kami, konsultan pajak terpercaya di Surabaya, siap membantu pelaporan pajak PPh 21 tepat waktu.