
DJP menerbitkan peraturan KEP-67/PJ/2025 untuk menghapus sanksi administrasi karena kendala Coretax. DJP mengimplementasikan Sistem Inti Administrasi Perpajakan (Coretax System) sejak 1 Januari 2025. Transformasi besar ini menjadi tonggak penting dalam modernisasi sistem perpajakan Indonesia. Coretax bertujuan untuk meningkatkan efisiensi, transparansi, dan integrasi data perpajakan agar layanan kepada Wajib Pajak menjadi lebih cepat dan akurat.
Namun, sebagaimana halnya penerapan sistem baru berskala nasional, fase awal implementasi Coretax tidak lepas dari berbagai kendala teknis dan penyesuaian operasional. Beberapa Wajib Pajak mengalami kesulitan dalam melakukan pembayaran dan pelaporan pajak tepat waktu, terutama karena adanya gangguan teknis, keterlambatan sinkronisasi data, atau kendala akses pada sistem daring DJP.
Untuk memberikan kepastian hukum sekaligus meringankan beban administrasi bagi Wajib Pajak yang terdampak, DJP menerbitkan Keputusan Direktur Jenderal Pajak Nomor KEP-67/PJ/2025. Peraturan ini mengatur kebijakan penghapusan sanksi administratif bagi Wajib Pajak yang mengalami keterlambatan pembayaran atau pelaporan pajak yang disebabkan oleh proses transisi sistem Coretax, bukan karena kelalaian atau kesengajaan Wajib Pajak.
Ruang Lingkup Pembayaran Pajak yang Dihapus Sanksinya
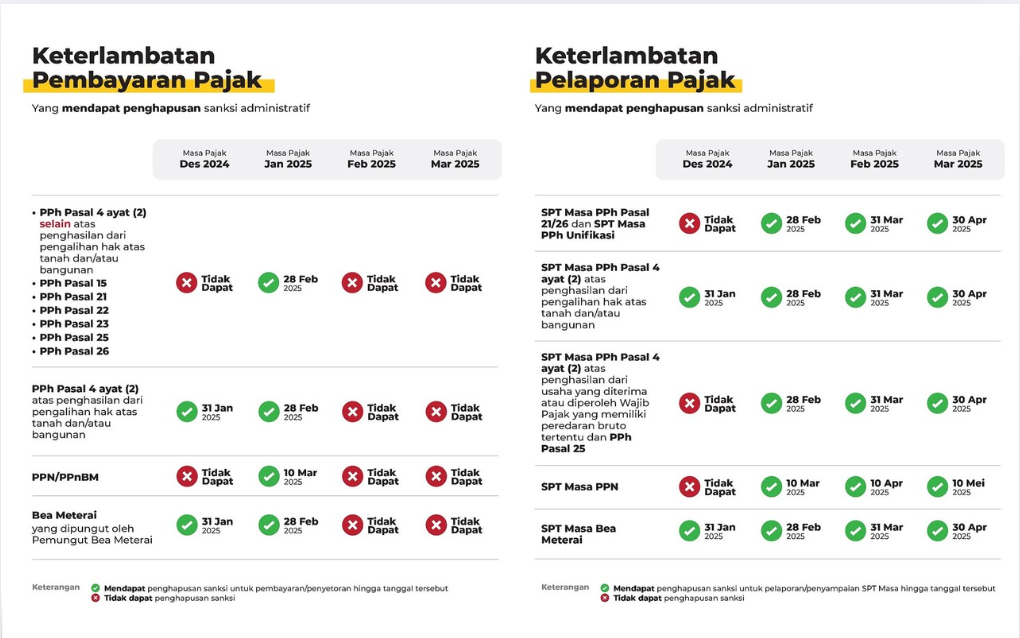
Pembayaran Pajak yang dihapus sanksi administratif sesuai KEP-67/PJ/2025 sebagai berikut:
- PPh Pasal 21 Masa Januari 2025
- PPh Pasal 22 Masa Januari 2025
- PPh Pasal 23 Masa Januari 2025
- PPh Pasal 25 Masa Januari 2025
- PPh Pasal 26 Masa Januari 2025
- PPN Masa Januari 2025
- PPh Pasal 4 ayat (2) Masa Januari 2025, kecuali atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan.
- PPh Pasal 4 ayat (2) Masa Desember 2024 atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan.
- Bea Materai Masa Desember 2024 dan Januari 2025.
Seluruh jenis pajak tersebut berpotensi mengalami keterlambatan pelunasan karena adanya hambatan teknis selama masa transisi sistem. Oleh karena itu, DJP menetapkan bahwa sanksi bunga atau denda atas keterlambatan pembayaran tidak akan dikenakan.
Pelaporan Pajak yang Dihapus Sanksinya
Selain pembayaran, KEP-67/PJ/2025 juga memberikan keringanan terhadap keterlambatan pelaporan SPT Masa. Adapun jenis pelaporan yang dihapuskan sanksi administrasinya meliputi:
- SPT PPh Pasal 21 Masa Januari, Februari, dan Maret 2025.
- SPT PPN Masa Januari, Februari, dan Maret 2025.
- SPT Masa Bea Materai Masa Desember 2024 hingga Maret 2025.
- SPT PPh Pasal 4 ayat (2) atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan untuk Masa Desember 2024, Januari, Februari, dan Maret 2025.
- SPT PPh Pasal 4 ayat (2) atas penghasilan bruto tertentu, serta SPT PPh Pasal 25 untuk Masa Januari, Februari, dan Maret 2025.
Dengan demikian, dengan berlakunya aturan KEP-67/PJ/2025 maka seluruh Wajib Pajak yang mengalami keterlambatan pelaporan selama periode tersebut tidak akan dikenai sanksi denda keterlambatan penyampaian SPT, selama keterlambatan terbukti diakibatkan oleh gangguan sistem Coretax.
Prosedur Penghapusan Sanksi Administratif
Menariknya, DJP memberikan kemudahan penuh kepada Wajib Pajak dengan mekanisme otomatis tanpa perlu pengajuan permohonan. Artinya, Wajib Pajak tidak perlu datang ke Kantor Pelayanan Pajak (KPP) atau mengajukan surat permohonan penghapusan sanksi.
Sesuai ketentuan KEP-67/PJ/2025, DJP akan secara otomatis melakukan penghapusan sanksi administratif dengan tidak menerbitkan Surat Tagihan Pajak (STP) apabila keterlambatan pembayaran atau pelaporan pajak memenuhi kriteria yang diatur dalam peraturan tersebut.
Langkah ini menjadi bukti bahwa DJP berupaya memberikan kemudahan dan perlindungan kepada Wajib Pajak yang patuh namun terdampak oleh kendala sistem, sekaligus menjaga kepercayaan publik terhadap proses digitalisasi perpajakan nasional.
Simpulan
Penerapan Coretax System adalah langkah strategis pemerintah untuk membangun ekosistem perpajakan digital yang modern, efisien, dan terintegrasi. Meski menghadapi sejumlah tantangan teknis di awal implementasi, DJP merespons dengan cepat melalui KEP-67/PJ/2025 yang memberikan penghapusan sanksi administratif bagi keterlambatan pembayaran dan pelaporan pajak akibat kendala sistem.
Dengan adanya kebijakan ini, Wajib Pajak tidak perlu khawatir akan dikenai denda atau bunga keterlambatan selama keterlambatan tersebut bukan karena kelalaian pribadi. Namun demikian, Wajib Pajak tetap diimbau untuk memenuhi kewajiban perpajakan sesuai ketentuan yang berlaku, menggunakan sistem Coretax dengan tepat, serta memastikan seluruh transaksi dan pelaporan tercatat dengan benar.
Langkah DJP ini menunjukkan komitmen untuk menghadirkan layanan pajak yang adaptif, berorientasi pada kepastian hukum, dan berfokus pada kenyamanan Wajib Pajak dalam era digital.
Baca juga artikel kami terkait Sanksi Administrasi terlambat lapor SPT Masa / Tahunan